Viajes internacionales · Viajes nacionales
¿Es fiable el seguro de viaje de la tarjeta de crédito?
13 de marzo de 2026
Mucha gente duda entre contratar un seguro de viaje o usar solo el seguro que ofrece la tarjeta de crédito. Y, la mayoría de las veces, esa duda ni siquiera llega a existir: el viajero simplemente opta por el beneficio que ofrece el banco. Es comprensible; al fin y al cabo, ¿por qué gastar más en otra contratación si, en teoría, la tarjeta ya "garantiza" esa seguridad?
El problema es que, en la práctica, el seguro de la tarjeta suele funcionar de forma muy distinta a lo que la mayoría imagina, y esa decepción normalmente solo aparece cuando surge un imprevisto o una emergencia. Y lo que es peor: en un lugar desconocido, con costes en dólares o euros y decisiones urgentes que tomar. Por eso, antes de depender exclusivamente de esta opción, conviene entender algunos puntos que marcan toda la diferencia para su seguridad (financiera, física y emocional) y para la tranquilidad del viaje.
Es necesario entender cómo suele funcionar en la práctica el seguro de la tarjeta. Con base en nuestra experiencia y en opiniones que aparecen con frecuencia en sitios de reclamaciones de consumidores como el brasileño Reclame Aqui, reunimos los principales puntos de atención para que evite sorpresas desagradables.
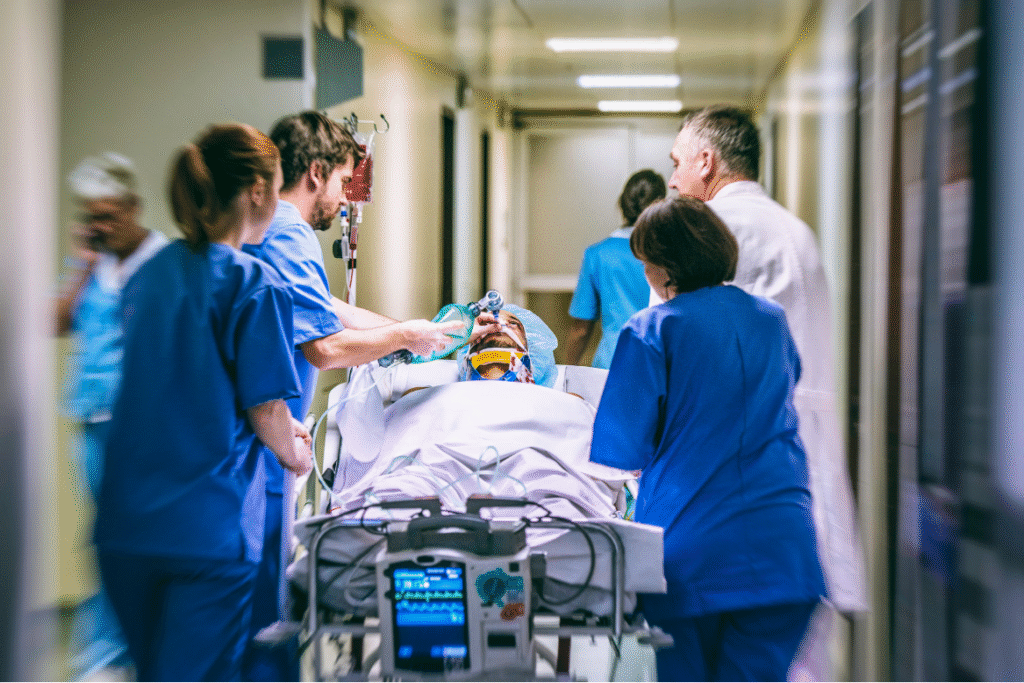
Los imprevistos son desagradables, sobre todo en un viaje. Pero ¿qué seguro le protege de verdad cuando ocurren?
Sistema de reembolso
El seguro de la tarjeta, en la mayoría de los casos, funciona mediante reembolso. Esto significa que, en una emergencia, el viajero tiene que pagar los costes de su bolsillo y solo después solicitar el reembolso a la aseguradora. Este detalle, por sí solo, cambia por completo la ecuación, por dos motivos principales.
El primero es el más inmediato y sencillo: puede que no haya disponibilidad financiera en el momento en que se necesita la atención. En los viajes internacionales, los costes de consultas, pruebas y procedimientos suelen ser elevados, y no todo el mundo tiene margen para asumir ese gasto de inmediato. Incluso en situaciones consideradas "menores", un imprevisto puede consumir una parte importante del presupuesto del viaje, afectando a paseos, compras, restaurantes e incluso gastos básicos previstos.
El segundo escenario se da cuando el viajero sí tiene el dinero, pero el impacto financiero es considerable. Un gasto inesperado puede desequilibrar sus finanzas durante meses y, en situaciones más delicadas, incluso obligar a recurrir a préstamos o pagos a plazos que no estaban en los planes.
Soporte limitado
Otro aspecto importante es el formato de atención. A menudo, el seguro de la tarjeta de crédito depende de canales de autoservicio, como centralitas gratuitas y formularios en línea, lo que en situaciones de urgencia puede entorpecer más que ayudar. Es habitual encontrar relatos de viajeros que pasan horas esperando en la línea de atención, sobre todo en horas punta, fines de semana y festivos.
E incluso cuando por fin se consigue el contacto, el proceso suele ser laborioso o incluso inviable, ya que la documentación, los registros, las solicitudes y el seguimiento del caso recaen por completo en el propio viajero. Algunos detalles hacen este escenario aún más agotador en momentos críticos:
- En muchos casos, solo el titular de la tarjeta puede abrir y gestionar la solicitud, lo que se convierte en un problema si está imposibilitado, hospitalizado o sin acceso al teléfono.
- Aunque la atención sea en su idioma, la realidad local no lo es: los documentos del hospital, las indicaciones, los nombres de clínicas, la información y los contactos pueden estar en otro idioma, lo que aumenta el riesgo de malentendidos.
- La falta de seguimiento activo también pesa. En lugar de que alguien lleve su caso de principio a fin, puede tener que llamar varias veces, repetir la información y empezar de nuevo si se corta la llamada.
Reembolso denegado
Hay un riesgo que poca gente considera: ¿y si la aseguradora simplemente deniega el reembolso? Créalo, ocurre con más frecuencia de lo que imagina y, muchas veces, solo se descubre después de la emergencia, cuando ya se han pagado los costes de su bolsillo.
Algunos motivos recurrentes:
- Cláusulas y condiciones que pasan desapercibidas (la "letra pequeña") pueden excluir la cobertura según el tipo de incidente, las circunstancias del siniestro o incluso medicamentos y servicios hospitalarios concretos del tratamiento.
- Mala ejecución de los procedimientos: sin instrucciones claras sobre cómo actuar, mucha gente se guía por la intuición en una emergencia y solo después descubre que el seguro exigía documentos, pasos o comprobantes que no se cumplieron.
- Compromiso subcontratado: como el servicio suele subcontratarse a una empresa vinculada al beneficio de la tarjeta, solo para completar el paquete de ventajas del banco, el éxito de la ejecución también queda subcontratado. En algunos casos, al pedir ayuda al banco, se encontrará con respuestas como "lamentablemente no tengo ninguna gestión sobre su problema".
Cobertura limitada e inflexible
Los seguros vinculados a la tarjeta suelen tener coberturas predefinidas, límites y poca flexibilidad de personalización, lo que puede dejar lagunas justamente en situaciones habituales de los viajes internacionales. La cobertura puede no incluir partes de su itinerario o de su perfil de viaje. Por ejemplo:
- Ciertos escenarios pueden quedar fuera (por ejemplo, deportes, paseos de aventura, senderismo o viajes con embarazadas y niños, según las reglas).
- Los objetos de alto valor (electrónica, equipos fotográficos o herramientas de trabajo) generalmente no están cubiertos.
- Gastos importantes como la pérdida de equipaje, los costes de cambio de billete, la muerte accidental e incluso la repatriación pueden quedar fuera del alcance, o tener límites que no se corresponden con el riesgo real.
- Las cláusulas restrictivas pueden excluir la cobertura según el origen y el contexto del siniestro.
Es decir, la cobertura "gratuita" puede dar sensación de seguridad, pero, cuando ocurre el imprevisto, le deja desamparado o limitado a un proceso de reembolso incierto.
Entonces, ¿qué elegir?
Aquí, la recomendación es hacer un autoanálisis. Antes de contar solo con el seguro de la tarjeta, conviene responder con sinceridad:
- En el peor de los casos, ¿cuánto podría necesitar gastar en una emergencia en el extranjero?
- ¿Tendría ese importe disponible en el momento, sin comprometer mis finanzas?
- ¿Mi itinerario incluye actividades que suelen tener restricciones, como senderismo, deportes o paseos de aventura?
- ¿Llevo objetos caros o esenciales (incluso para el trabajo)?
- ¿Cuánto estrés y burocracia estoy dispuesto a afrontar en pleno viaje si ocurre algo?
- ¿Qué gano y qué pierdo al depender solo de esta opción?
- ¿Me sentiría cómodo pagando de mi bolsillo una emergencia en el extranjero y, solo después, arriesgarme a descubrir que no recibiré el reembolso?
- ¿Estoy dispuesto a dedicar tiempo después del viaje a solicitar el reembolso, siguiendo los procesos burocráticos que exige la aseguradora?
Estas preguntas no sirven para "asustar". Sirven para alinear expectativas y realidad. Si quiere viajar con más tranquilidad, sin depender de un reembolso incierto ni de un proceso burocrático en momentos críticos, un seguro de viaje personalizado suele ser la opción más segura, porque está pensado para el viajero y para el tipo de itinerario que va a hacer.
Y hay un punto práctico que mucha gente valora: con la orientación y la mediación de la agencia, no tiene que recorrer solo todo el camino de activación, documentación y seguimiento. Así, puede disfrutar del destino con más ligereza y, si algo ocurre durante el viaje, cuenta con soporte para gestionar la situación con más seguridad.
Si necesita un seguro de viaje adecuado a su destino, a su perfil y a su estilo de viaje, hable con el equipo de BrazTrip y solicite un presupuesto sin compromiso. Le ayudamos a elegir la cobertura adecuada para que su experiencia sea tan ligera como debe ser.
Su próximo viaje empieza aquí